Nem az adókulcs nagysága, hanem a vagyonok tényleges értékelése, a beszedhetőség és a bürokratikus költségek jelentik a tervezett vagyonadó igazi buktatóit – figyelmeztetett Karagich István, a Blochamps Capital pénzügyi tanácsadó cég ügyvezetője sajtótájékoztatóján. A szakértő nyolc pontban foglalta össze a jogszabálytervezet legfőbb kihívásait és a még nyitott szakmai kérdéseket.
A privatbankári szektor vezető tanácsadó cége, a Blochamps Capital háttéranyagában rávilágított: bár a kormányzati hatásvizsgálat és a jogszabálytervezet már részletezi az elképzeléseket, a gyakorlati megvalósítás számos szűk keresztmetszetet rejt magában.

Karagich István szerint a vagyonadó sikerét nem a bevallott vagyon teoretikus nagysága, hanem a ténylegesen beszedett bevétel és a beszedés gazdasági költségeinek egyenlege mutatja majd meg.
Íme a nyolc kulcsprobléma és megoldandó feladat, amit a Blochamps az anyagában azonosított:
1. Reálisabbá váltak a bevételi várakozások, de a megoszlás még rejtély
A korábbi túlzó (akár évi 300–600 milliárdos) elképzelésekkel szemben a hivatalos hatásvizsgálat által jelzett
4 évre szóló 800 milliárd forint (évi átlag 200 milliárd Ft)
már közelít a Blochamps által kezdettől reálisnak tartott évi 150–180 milliárdos sávhoz.
A tervezet 15 ezer magánszemély és 2000 vagyonkezelési adóalany érintettségével számol. Nem ismert azonban, hogy ehhez a körhöz mekkora adóztatható nettó vagyon tartozik, és pontosan milyen vagyoni megoszlásra épül a számítás.
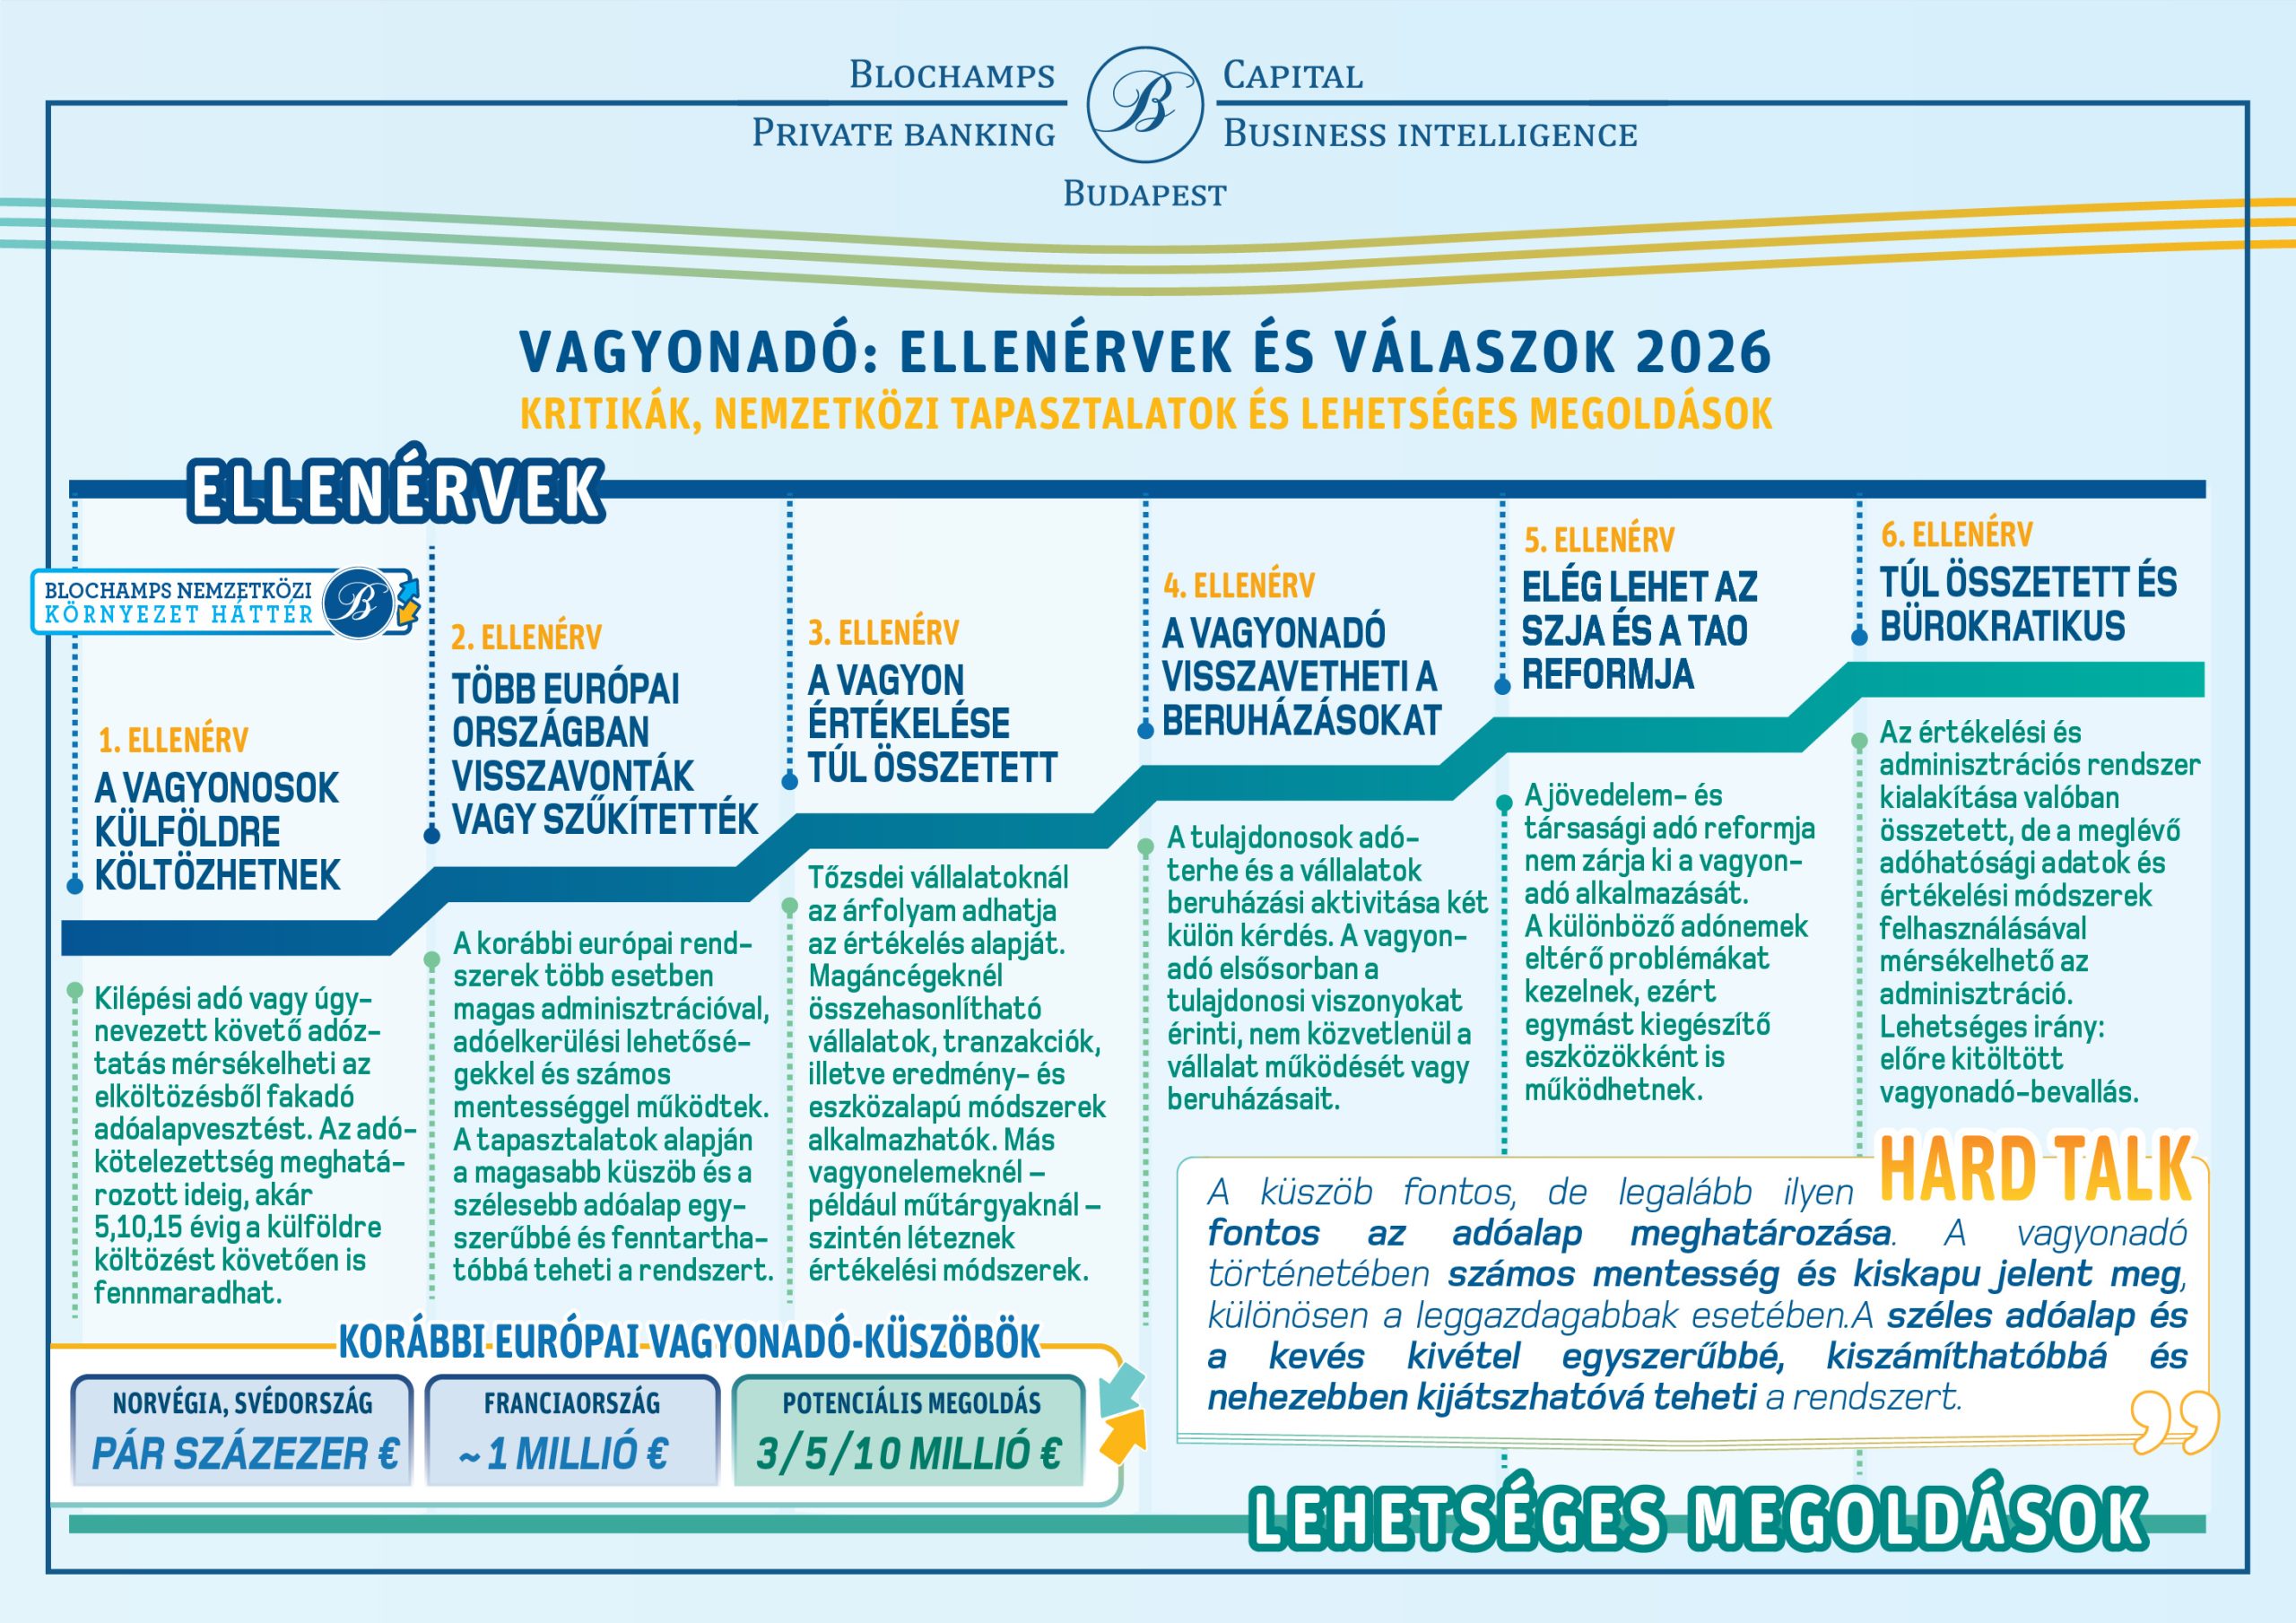
2. Cégértékelés: A szabályozás legnagyobb szakmai bizonytalansága
A nem tőzsdei vállalkozások értékét a törvényjavaslat 1/3 részben a saját tőke, 2/3 részben a hozamérték (az utolsó 3 év átlagos nyereségének 6,67-szerese) alapján határozná meg.
A Blochamps figyelmeztet:
akár 8-10 ezer cségnél komoly értékelési torzulás léphet fel.
A képlet nem tükrözi egy gyorsan növekvő technológiai cég vagy egy beruházás előtt álló vállalkozás valódi piaci értékét.
Ráadásul az 500 milliós saját tőke feletti és alatti cégeknél az ugrásszerű eltérések miatt tőkehatár-torzulások keletkeznek.
3. Az egymilliárdos küszöb a családoknál valójában jóval magasabb
A vagyonadót egymilliárd forint felett kell megfizetni.
Mivel az egymilliárdos adómentes határ személyenként érvényesül, a házastársak külön-külön jogosultak rá, így megfelelő vagyonmegosztás mellett 2 milliárd forintos családi vagyon is adómentes maradhat.
A nagykorú gyermekek bevonásával vagy a kisebbségi cégrészesedésekre adható 25–30%-os diszkonttal
a tényleges védelmi sáv a gyakorlatban akár 3–4 milliárd forintra is kitolódhat. Ezért a Blochamps inkább egy egységes, akár 5 milliárdos küszöböt tartana szakmailag indokoltabbnak.
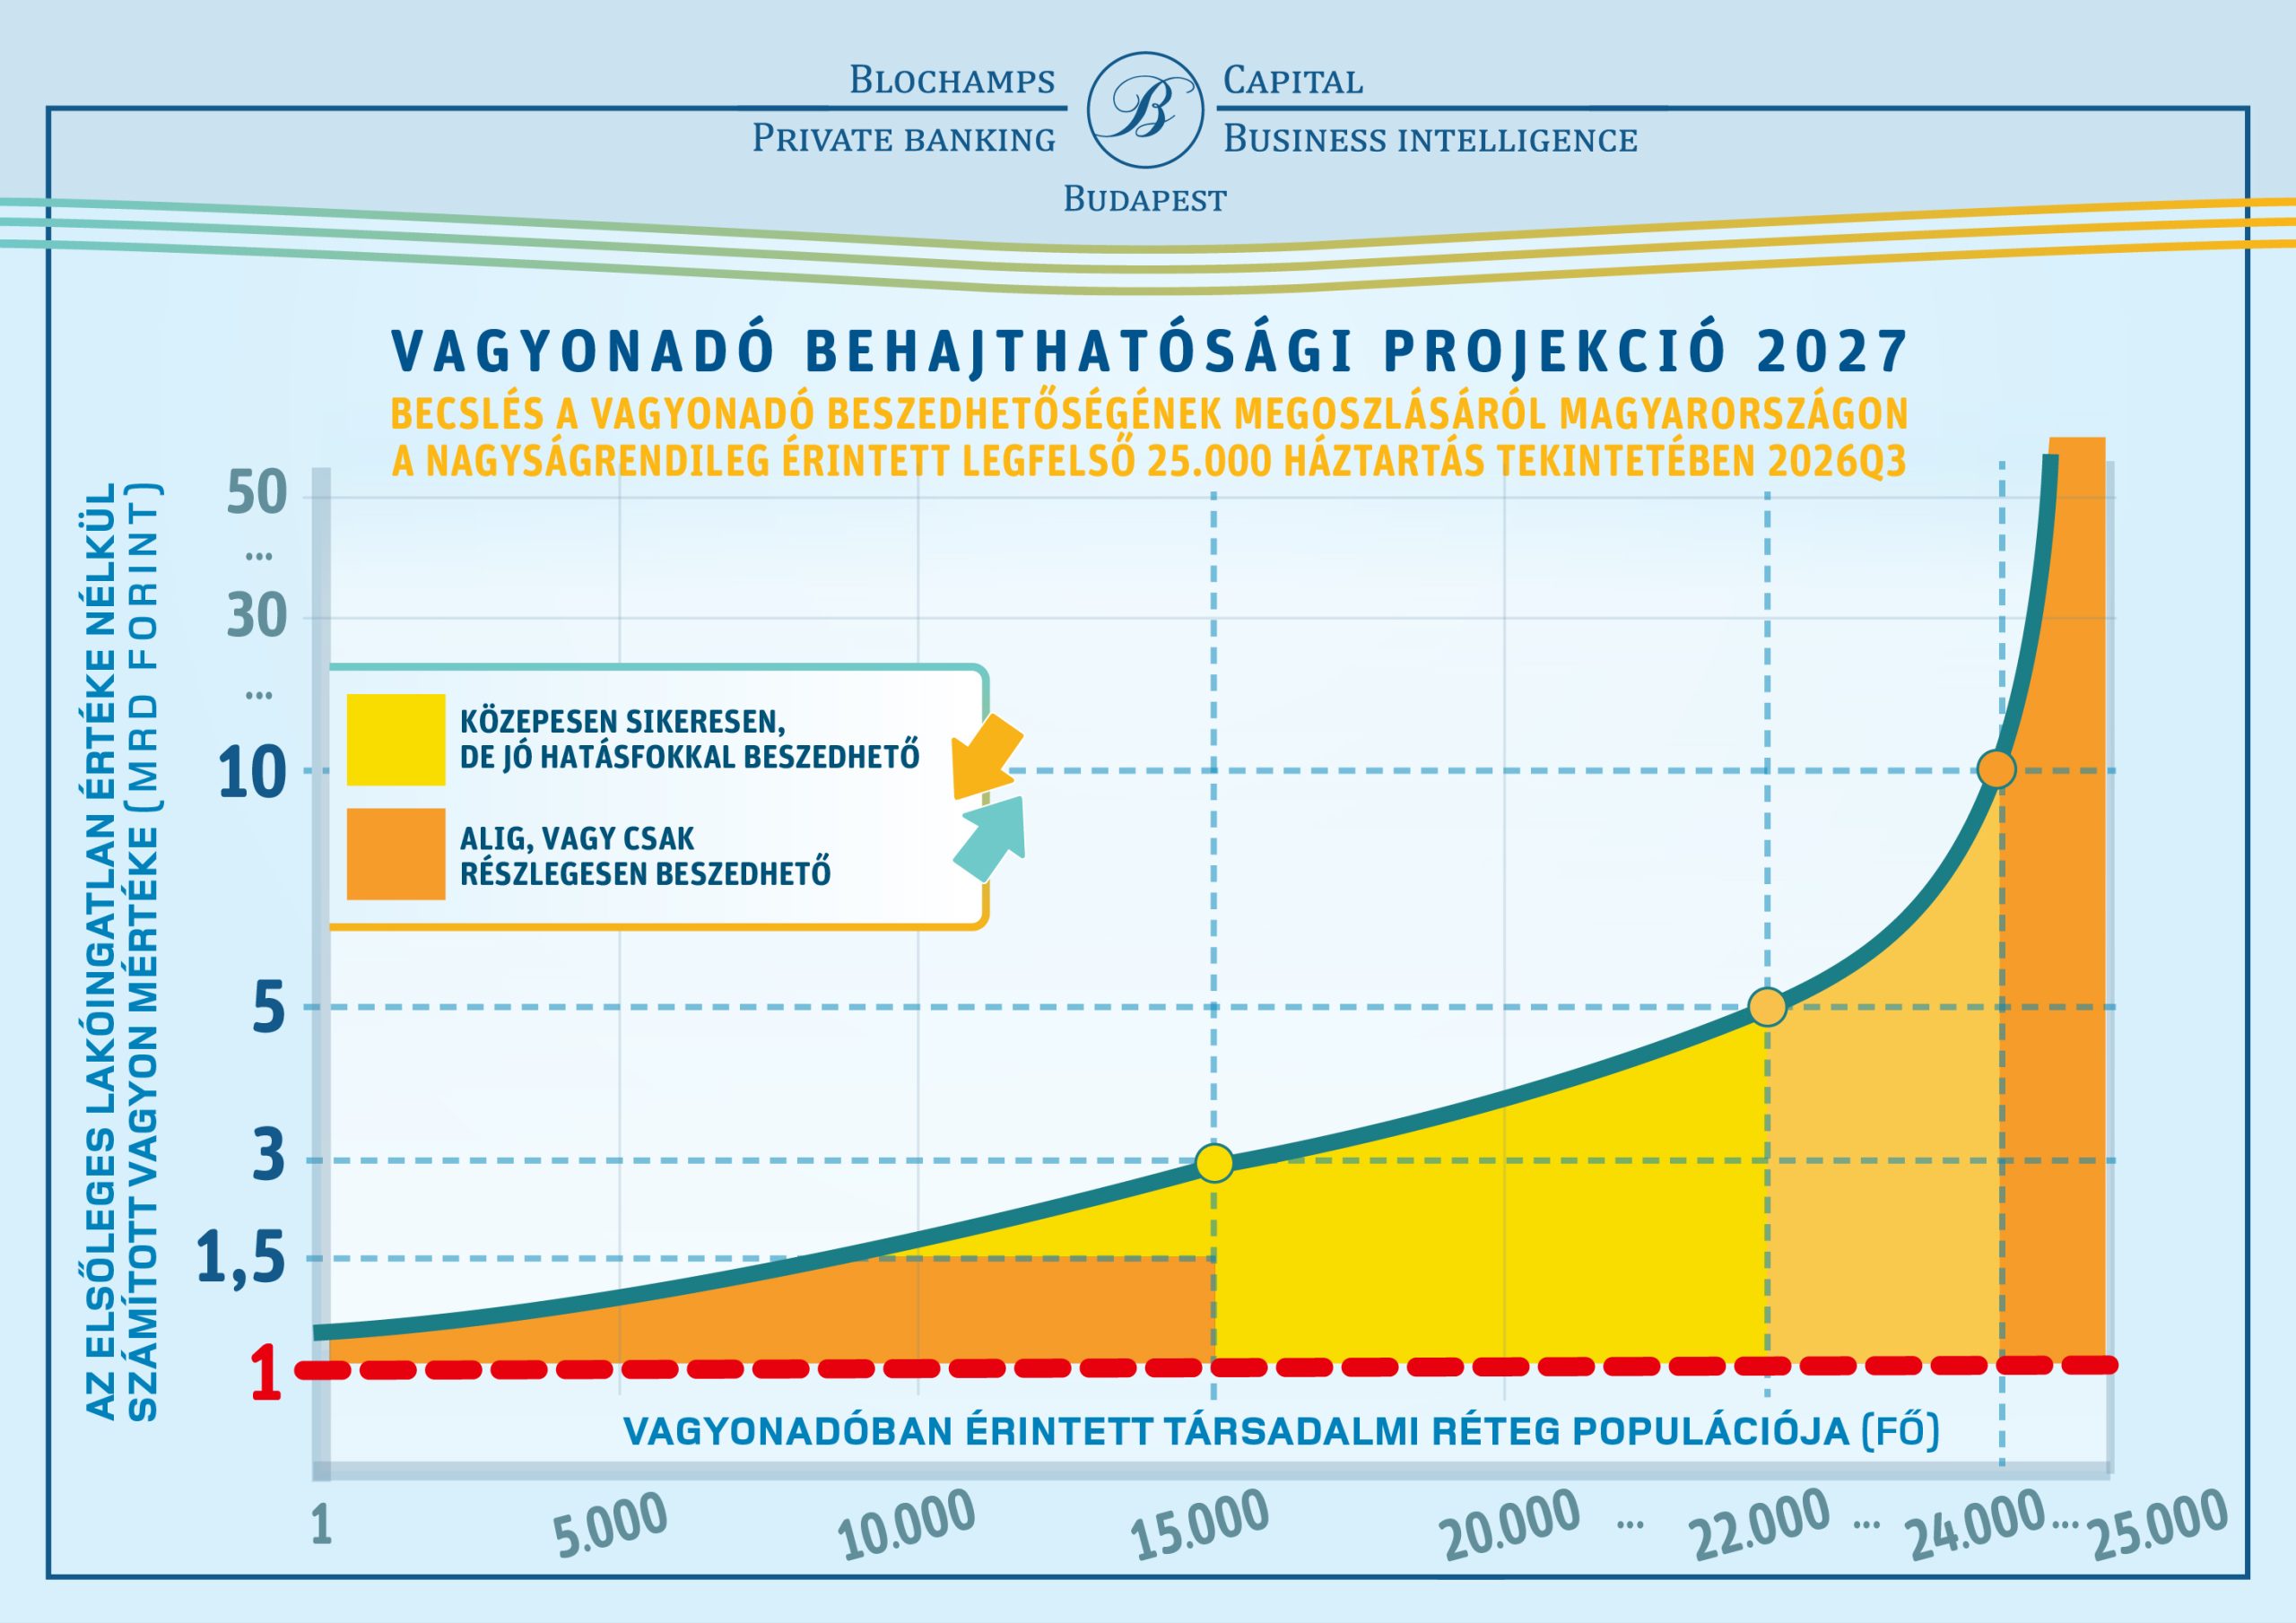
4. A progresszivitás elve jó, de a leggazdagabbakat a legnehezebb megadóztatni
A törvénytervezet szerint a százmilliárd forint felett lévő vagyonokat 1,5 százalékkal adóztatnák.
Bár a magasabb vagyoni sávokra vonatkozó magasabb adókulcs támogatható, az alsóbb vagyoni sávok bevonása kevés többletbevételel jár, miközben jelentősen növeli az ellenőrzési feladatokat.
A valóban kiemelkedő vagyonsávoknál viszont a komplex nemzetközi tulajdonosi struktúrák és adótervezési lehetőségek miatt a tényleges adóbeszedés válik szinte kivitelezhetetlenné.
A leggazdagabbak azok, akik a legkönnyebben el is tudják hagyni az országot.
5. Az adóztatás hatékonysága: Nem minden milliárdos egyformán adóztatható
Az 1–1,5 milliárd forint közötti vagyonoknál a cégértékelés és az ellenőrzés költsége aránytalanul magas lehet a bevonható adóhoz képest.
A leghatékonyabban a többszázmilliós/többmilliárdos, de döntően Magyarországon tartott vagyonok adóztathatók.
A hatásvizsgálat egyelőre adós marad annak bemutatásával, hogy az egyes sávok mekkora bevételt hoznak a hozzájuk tartozó ellenőrzési ráfordításokhoz képest.
6. Vállalkozói vagyon: Veszélyben a tőkeképződés és a beruházások
Mivel a nem likvid cégrészesedések is adókötelesek, a tulajdonosok adófizetési kényszerből osztalékkivételre kényszerülhetnek, ami fejlesztési és beruházási forrásokat von el a gazdaságból.
A Blochamps javasolja, hogy a cégek általános mentesítése helyett a tényleges, ellenőrizhető beruházásokhoz kapcsolódjon célzott vagyonadó-kedvezmény, vagy kapjanak mentesítést a termelő mikro- és kisvállalkozások.
7. A külföldi vagyonok ellenőrzése nem egyenlő a beszedhetőséggel
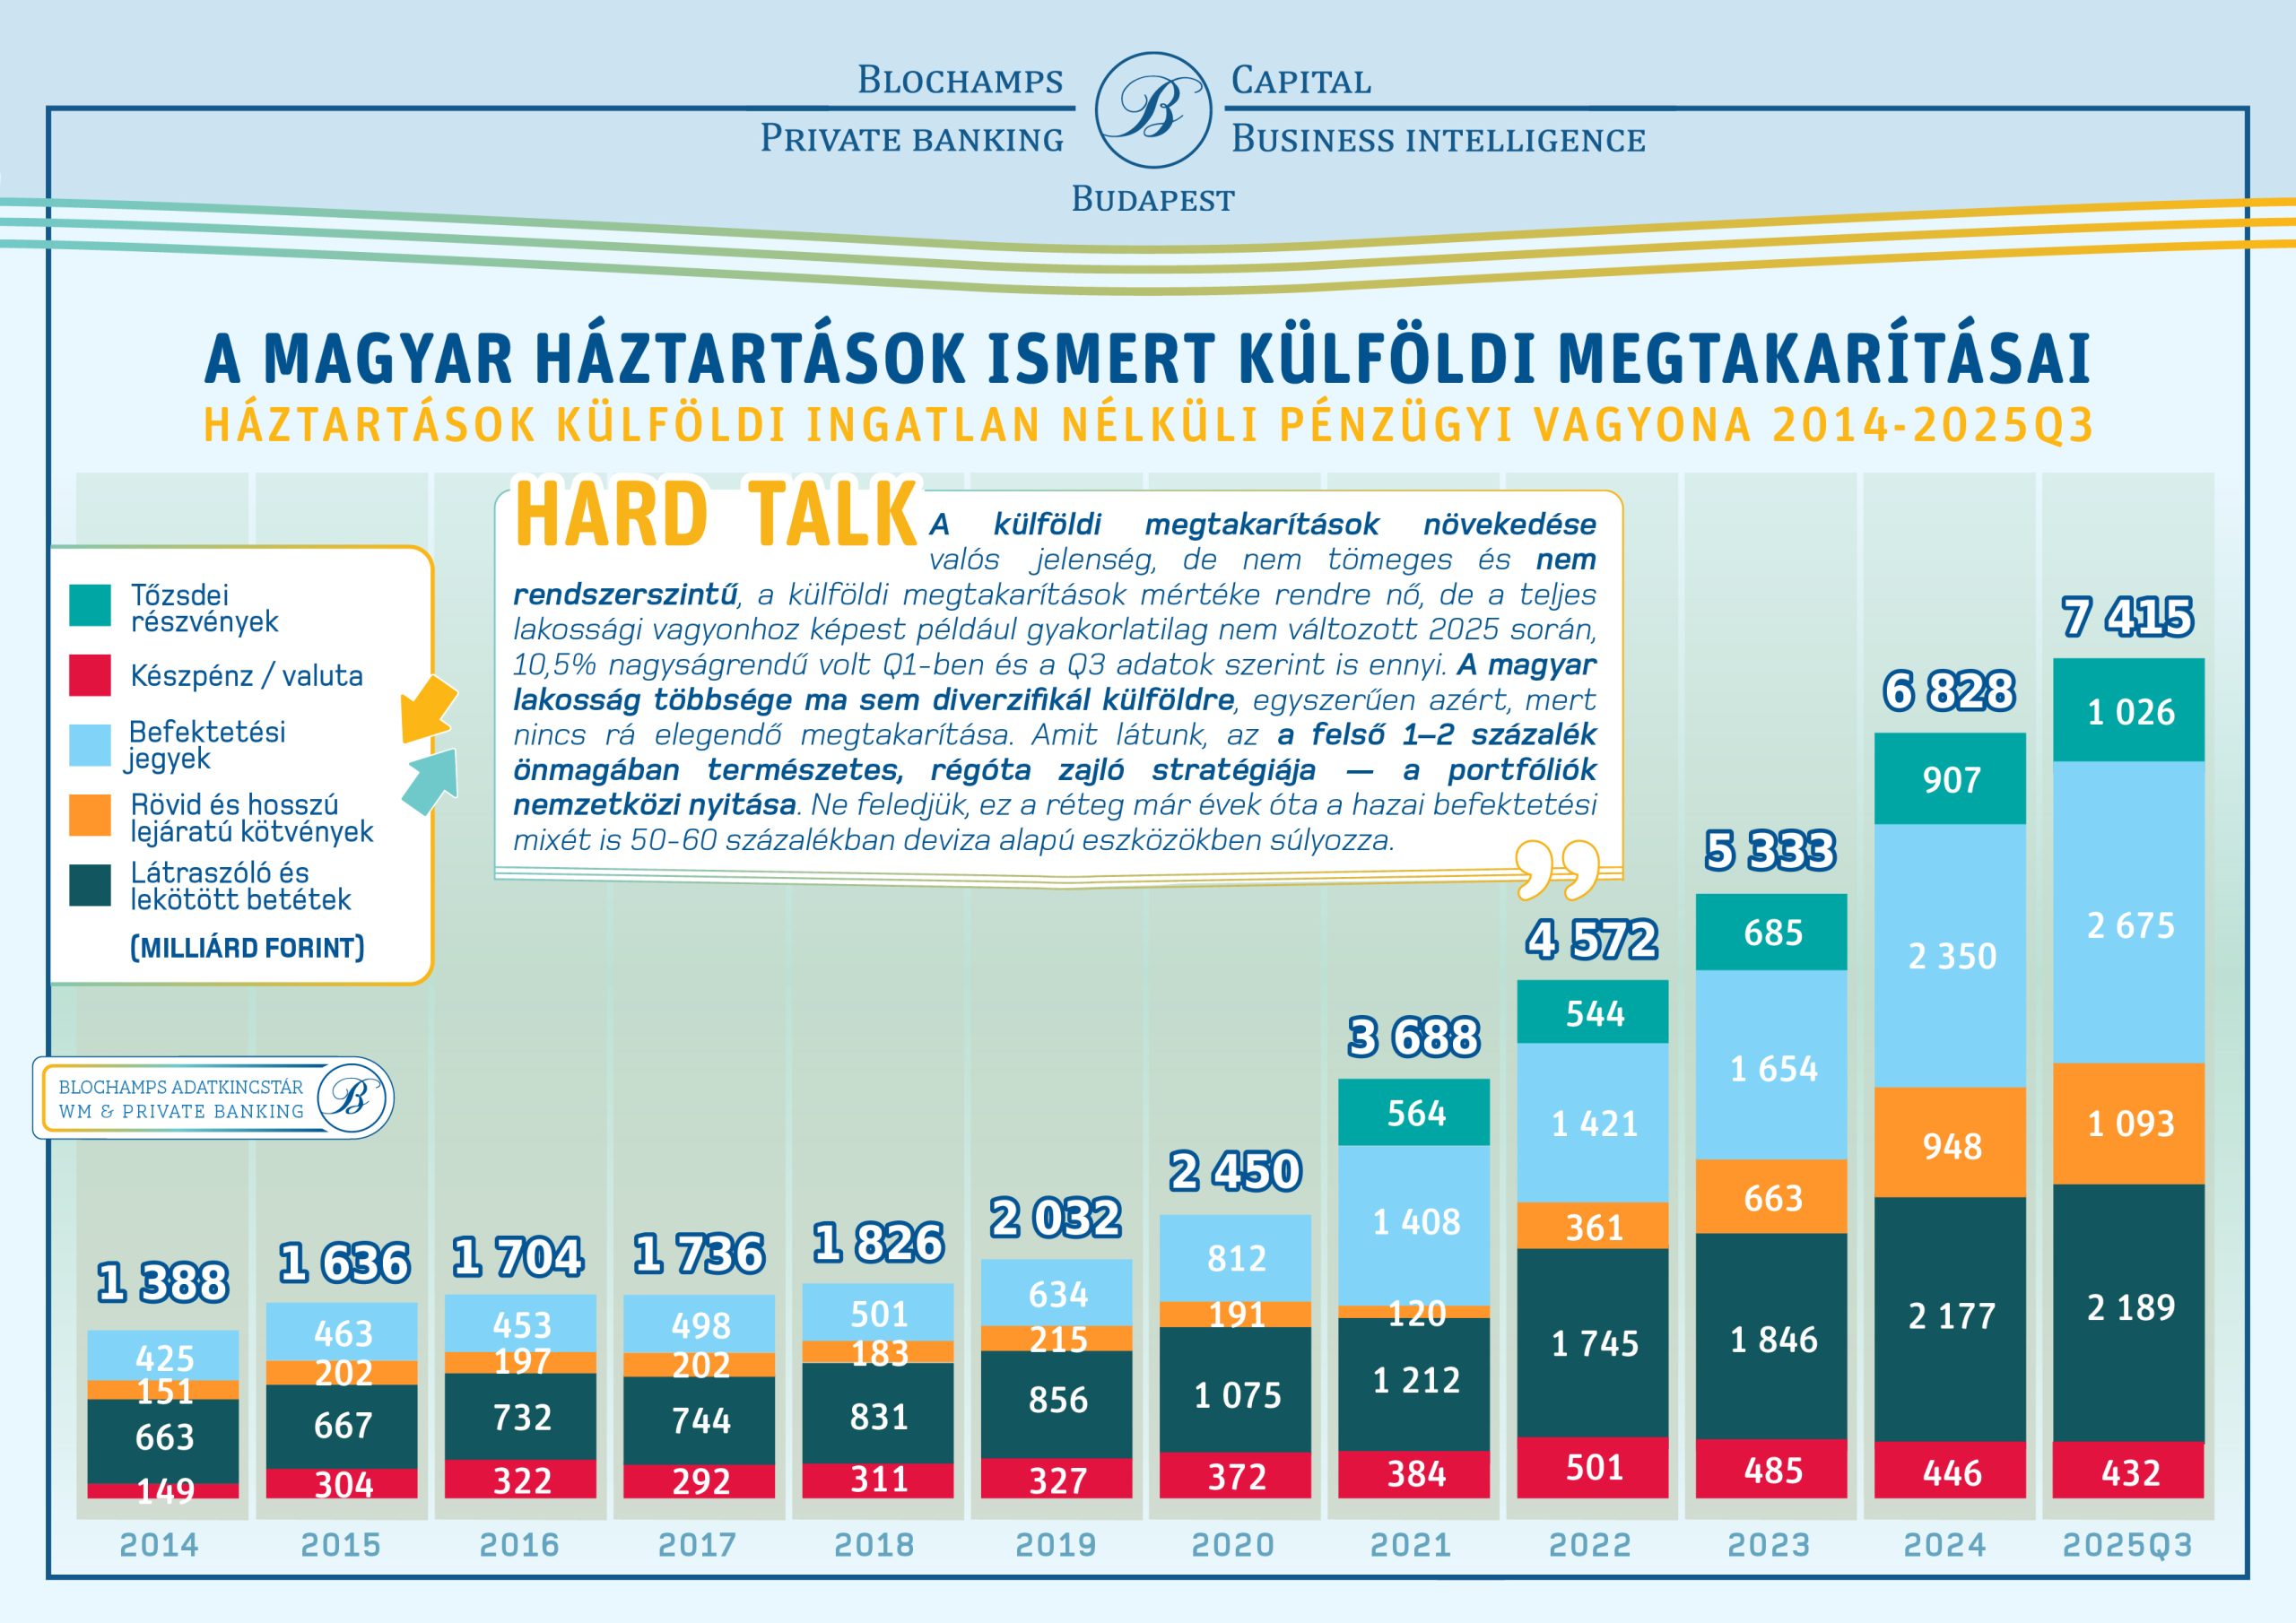
A tervezet kiterjed a magyar adóilletőségűek külföldi vagyonára is, ám az automatikus információcsere (CRS) nem terjed ki univerzálisan a külföldi ingatlanokra (pl. Spanyolország vagy Dubai), ezek feltárása egyedi hatósági eljárásokat igényel.
A külföldi vagyon feltárása, értékelése és az adó tényleges beszedése három teljesen különálló feladat, ráadásul a kettős adóztatás elkerüléséről szóló egyezmények alkalmazása is komoly adminisztrációt jelent a NAV-nak.
8. Végrehajthatóság: A beszedés és az önadózás jelentős költségei
A vagyonadót önadózással kell megállapítani (az első fordulónap 2026. december 31., a bevallási határidő 2027. augusztus 31.).
Ez azonban nem mentesíti az államot: a NAV-nak saját ingatlanértékelési modellt kell építenie, és ellenőriznie kell a vitatott cégértékeket.
Az eljárási és jogorvoslati kapacitások kiépítése hatalmas állami bürokráciát igényel, miközben a magánoldalon (könyvvizsgálat, tanácsadás, vagyonleltár) keletkező költségek az alsóbb vagyoni sávokban aránytalanul nagy terhet jelentenek majd az adózókra.
Összegzésként Karagich István rámutatott: a kormányzat deklarált célja a kiszámítható, partneri viszony kellene legyen a vállalkozói réteggel. Ha a szabályozás passzív védekezésre kényszeríti a tőkét, az hosszabb távon a magyar KKV-szektor fejlesztéseinek és beruházásainak kárára válik.