A magyar lakosság döntő többsége tisztában van azzal, hogy az állami nyugdíjból nem tudja majd fenntartni a kívánt élementszínvonalát. Ennek ellenére a többség semmit sem tesz a probléma orvoslására: a lakosság mindössze 16 százaléka számolta ki a várható nyugdíját, és alig egyharmaduk takarékoskodik célzottan az időskorára – derült ki az OVB Magyarország pénzügyi tanácsadó cég megbízásából készült 1000 fős országos reprezentatív Ipsos kutatásból.
A felmérés eredményeit ismertető sajtótájékoztatón kiderült, hogy a magyar társadalomban mélyen gyökerezik a jövőbeni elszegényedéstől való félelem, ám ez a szorongás ritkán csap át tudatos pénzügyi tervezésbe.
Óriási a szakadék a felismerés és a cselekvés között
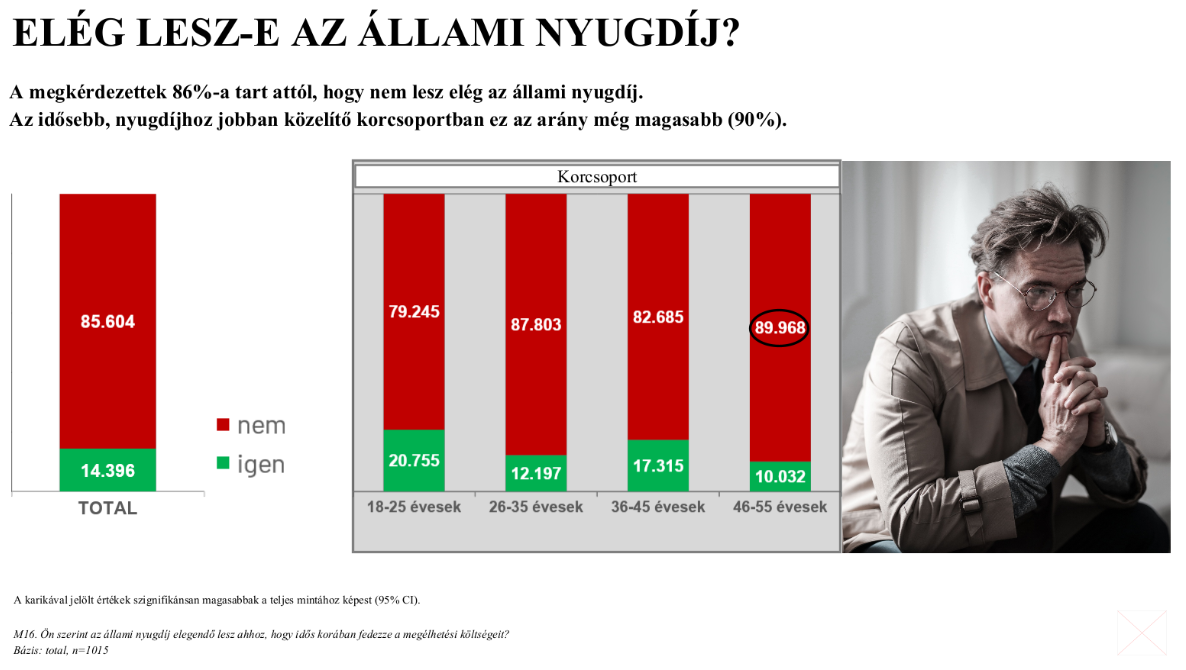
Szabadi Ágnes, az Ipsos kutatási munkatársa elmondta, a kutatás egyik legszembetűnőbb megállapítása, hogy a válaszadók 86 százaléka szerint az állami nyugdíj nem lesz elegendő a megfelelő életvitelhez. Ahogy az emberek közelednek a nyugdíjkorhatárhoz, ez az arány tovább emelkedik, így a 46–55 év közötti korosztályban már 90 százalék tart tőle, hogy bajban lesz.
Ennek ellenére az érintettek döntő többsége tétlen marad. Mindössze 32% takarékoskodik célzottan a nyugdíjas évekre.
Csupán 16 százalék számolta ki vagy járt utána annak, mekkora állami nyugdíjra számíthat. Az állami nyugdíj elégtelenségét felismerők 88 százaléka meg sem kísérelte kiszámolni a várható összeget, míg a megkérdezettek kétharmada egyáltalán nem takarékoskodik a nyugdíjas éveire.
A szakértők rámutattak, hogy a nyugdíj pontos kiszámítása összetett feladat, ugyanakkor az online kalkulátorok jó kiindulási alapot adhatnának a „nyugdíjhiány” – azaz a jelenlegi jövedelem és a várható nyugdíj közötti különbség – felmérésére.
Mekkora nyugdíjra vágynak a magyarok?
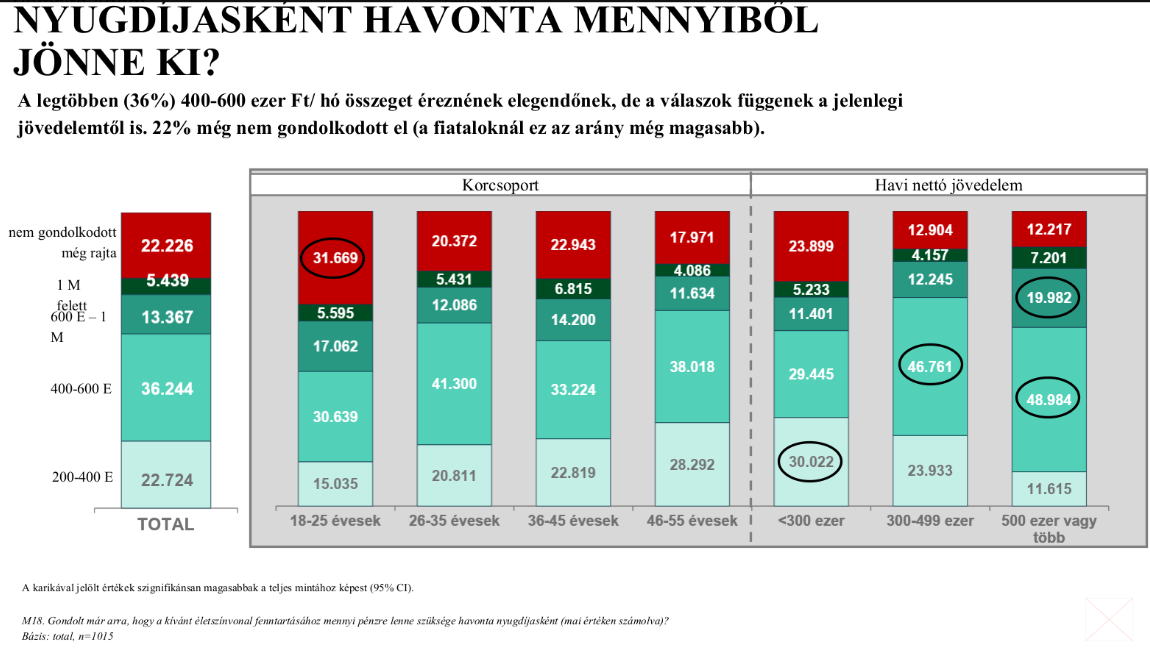
Arról viszont határozott elképzelésük van a magyaroknak, hogy mekkora nyugdíjra lenne szükségük a megélhetéshez.
A legtöbben 4-600 000 forint közötti összegből tudnának kijönni,
de 22% még egyáltalán nem is gondolkozott ezen. Ezen belül a havi 300 ezer forintos bevétel alatt a megkérdezettek negyede nem tervez hosszú távra, míg az 500 000 forint felettieknél ugyanez az arány csak fele ennyi.
A rendezvényen azt is kiszámolták, mennyi megtakarításunknak kellene lennie, ha gondok nélkül akarnánk leélni nyugdíjas éveinket. Ezt az OVB szakemberei ötven millió forintban határozták meg.
Regionális és szociológiai különbségek
A megtakarítási hajlandóság erős területi és társadalmi megoszlást mutat. A fővárosban, annak környékén, valamint a Közép-Dunántúlon a lakosság 40–45 százaléka takarékoskodik a nyugdíjra. Ezzel szemben a déli országrészben, különösen Dél-Dunántúlon és az Alföldön lényegesen alacsonyabb ez az arány.
Az iskolázottság és a jövedelem szintén meghatározó tényező, hiszen a magasabb végzettségűek, a vezető beosztásúak, a vállalkozók, valamint a havi 500 ezer forint felett keresők jóval tudatosabbak.
Miben tartják a pénzüket a magyarok?
Azok körében, akiknek van valamilyen megtakarításuk, a legnépszerűbb eszköz az állampapír (40%), de dobogós helyen szerepel a készpénz is. A készpénzben takarékoskodók közel egyharmada (29%) kizárólag ebben a formában őrzi a tartalékait.
A felmérés szerint a teljes lakosság 22 százaléka egyetlen megtakarítási terméket sem ismer, így minden ötödik magyar teljesen tájékozatlan a pénzügyi lehetőségek terén.
A kifejezetten nyugdíjcélú megtakarítások, mint a nyugdíjbiztosítás vagy a NYESZ, ismertsége és kihasználtsága elmarad a többi pénzügyi termékétől. Egyedül az Önkéntes Nyugdíjpénztár örvend magasabb ismertségnek, ami az egykori munkáltatói hozzájárulási rendszerek öröksége.
Bizonytalanság az adókedvezmények és a tanácsadók terén
Bár a lakosság többsége tisztában van azzal, hogy az infláció rontja a megtakarítások értékét, mindössze 20 százalék kér segítséget a hatások kivédésére. Az állami támogatásokról és az SZJA-visszatérítési lehetőségekről is hiányosak az ismeretek, sokan nem tudják, mely termékek után jár adójóváírás.
A pénzügyi tanácsadók megítélése vegyes a lakosság körében. Mindössze 14 százalék tekinti a tanácsadókat elsődleges információforrásnak, miközben a többség a saját tapasztalatára vagy a családra támaszkodik.
Összességében a megkérdezettek 28 százaléka vesz igénybe tanácsadót, döntően a magasabb jövedelműek és a vállalkozók. Ők is leginkább a hitelügyintézés és a befektetések terén keresnek szakértői segítséget, míg a nyugdíjcélú tervezésnél az emberek alig egyötöde fordulna szakemberhez.
Papp Ádám, az OVB Magyarország ügyvezető igazgatója kiemelte,
A nyugdíjszakadékról nem azért kell beszélnünk, hogy félelmet keltsünk, hanem azért, hogy meg tudjuk határozni, mekkora távolságot kell áthidalnunk. Amíg csak azt érezzük, hogy talán nem lesz elég a nyugdíjunk, nehéz konkrét döntést hozni. Ha viszont ismerjük a saját számunkat, már lehet reális tervet készíteni. A kutatás azt is jelzi, hogy a tanácsadás kézzelfogható különbséggel jár együtt: a pénzügyi tanácsadói segítséget igénybe vevők 62 százalékának van megtakarítása, míg azok között, akik nem vettek igénybe ilyen segítséget, csak 40 százaléknak. A pénzügyi tanácsadás segít eljutni a bizonytalanságtól a személyes számításon át a cselekvésig .