A magyar gazdaság külső környezete továbbra is rendkívül volatilis és bizonytalan, a geopolitikai feszültségek, a klímaváltozás és a technológiai fejlődés pedig a következő években is komoly kihívások elé állítják a szereplőket – hangzott el Trippon Mariann, a CIB Bank vezető elemzőjének makrogazdasági helyzetértékelésén. A szakember egy háttérbeszélgetésen részletesen elemezte a világgazdaságot feszítő közel-keleti konfliktust, a mesterséges intelligencia körüli beruházási hullámot, a globális kötvénypiaci átrendeződést, valamint a hazai költségvetési, növekedési és kamatkilátásokat.
Globálisan három fő téma határozza meg a befektetők és döntéshozók gondolkodását:
- a közel-keleti háború,
- az AI-lufi kérdése és
- a tőkepiaci folyamatok.
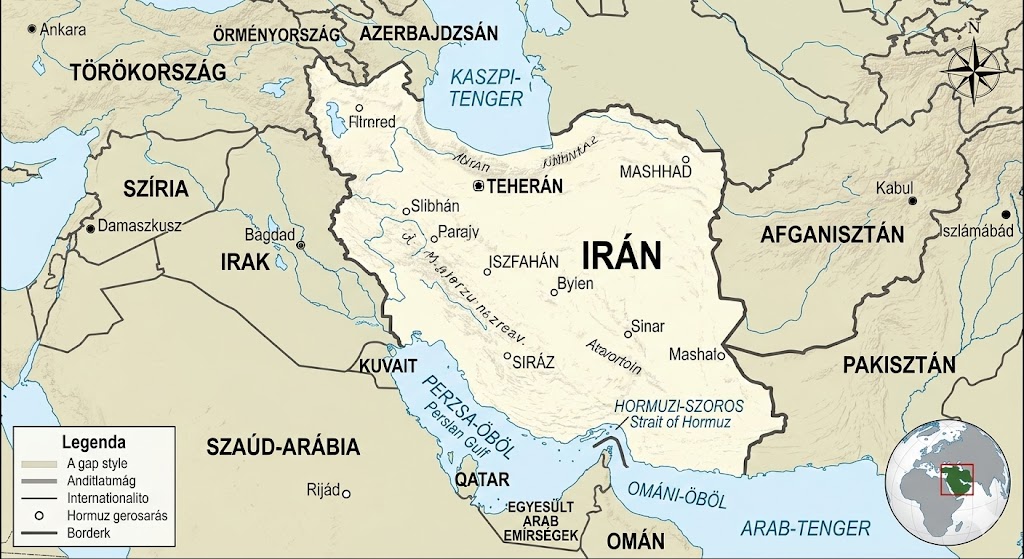
A közel-keleti konfliktus elsősorban kínálati oldali sokkon keresztül írta át a korábbi várakozásokat.
Bár a Hormuzi-szoros forgalma a háború előtti szint mintegy 80 százaléka körül mozog, a konfliktus „húzd meg, ereszd meg” dinamikája miatt a szállítások csak fokozatosan állnak helyre, ami relatíve magasabb és ingadozóbb energiaárakat eredményez.
A jelenlegi olajárakban jelentős háborús és szállítási kockázati prémium épült be, így
egy azonnali békekötés masszív áresést hozna a nyersanyagpiacon.
Ez a kínálati sokk a globális inflációs kilátásokat is megemelte, bár a fejlett gazdaságokban látott 3–4 százalékos pénzromlás elmarad a 2022-es, 10 százalék körüli csúcsoktól. A jegybankok azonban lépéskényszerbe kerültek, és a korábban várt kamatcsökkentések helyett szinkronizált kamatemelési ciklust indítottak.
A CIB várakozása szerint decemberben az amerikai jegybank (Fed) és az Európai Központi Bank (EKB) is 25-25 bázisponttal emeli az alapkamatot.
Az amerikai 50 bázispontos emelésre vonatkozó piaci spekulációkat az elemző nem tartja reálisnak, mivel sem a fundamentumok nem indokolják, sem politikai kommunikációs szempontból nem lenne szerencsés.
Míg az európai inflációt döntően az energiaárak hajtják, addig az Egyesült Államokban az AI-beruházási boom miatti erős kereslet is fűti az árakat, így 2027 nagy részében – legalább a második vagy harmadik negyedévig – a mostani magasabb szinteken ragadhatnak a kamatok.
AI-beruházási boom és az alacsony hozamok korának vége
A mesterséges intelligenciához kapcsolódó adatközpont-beruházások méreteiben és hatásaiban egyedül a brit történelmi vasútépítésekhez mérhetők.
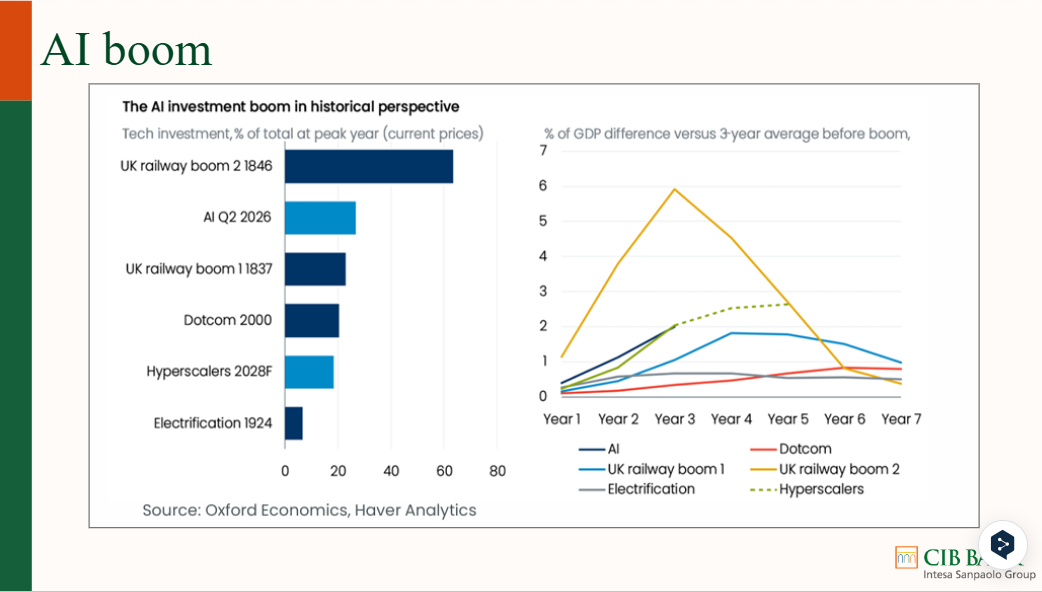
A részvénypiacokon látható enyhe normalizálódás mögött az áll, hogy a jó hírek már beépültek az árakba, és a technológiai óriásoknak mostantól kézzelfogható eredményeket kell felmutatniuk.
Míg ezek a vállalatok tavaly év végéig jellemzően saját forrásból finanszírozták fejlesztéseiket, 2026 elejétől egyre nagyobb mértékben támaszkodnak tőkepiaci forrásokra és hitelekre, így a szabad cash flow-juk 2026–2027-ben negatívba fordul. Egy esetleges mélyebb és tartósabb tech-piaci korrekció ugyanakkor a Fed mozgásterét is korlátozná a további kamatemelésekben.
A kötvénypiacokon – az amerikai, a német és a japán tízéves állampapíroknál egyaránt – szinkronizált hozamemelkedés zajlik, ami Trippon Mariann szerint egy új korszak kezdetét jelzi: az alacsony egyensúlyi hozamok korszaka véget ért.
Egyrészt visszaesett a kereslet a biztonságos eszközök iránt, mivel az AI elszívja a tőkét az állampapírpiacról, másrészt a korábbi nagy vásárlók, például Kína (amelynek külkereskedelmi többlete a GDP 10 százalékáról 1–2 százalékra olvadt) és az öbölmenti olajexportőr országok jóval kevesebb petrodollárt fektetnek be újra.
Ezzel párhuzamosan a kínálat meredeken nő a fejlett országok elszállt államadósságai és magas költségvetési hiányai miatt.
A fejlett gazdaságok GDP-arányos adóssága a 2000-es évek eleji 70 százalékról mára 110 százalékra emelkedett, az USA 6–7, Franciaország pedig 5–6 százalékos deficittel működik, a politikailag kényes kiigazítások pedig váratnak magukra.
Emiatt 2026 és 2028 között sem várható, hogy a fejlett piaci hozamok visszatérjenek a korábbi alacsony szintekre.
Javuló magyar kockázati megítélés és a 2032-es euró
Itthon a választások után gyorsan és jelentősen javult az ország kockázati megítélése, ami azóta is tartósnak bizonyul.
A magyar és a német tízéves államkötvényhozamok közötti különbség (spread) a korábbi 400–450 bázispontos sávból 200–250 bázispont környékére esett vissza, és a magyar–lengyel felár is mélyen negatív tartományban mozog.
A befektetői bizalmat a Tiszta vártnál nagyobb arányú győzelme, az erős parlamenti felhatalmazás, az Európai Unióval való kapcsolatok rendezése, az uniós források megnyílása, valamint a költségvetési konszolidációba és az euróbevezetésbe vetett hit alapozta meg.
A piacok kedvezően fogadták a jövő évi, 4,9 százalékos költségvetési hiánycélt is.
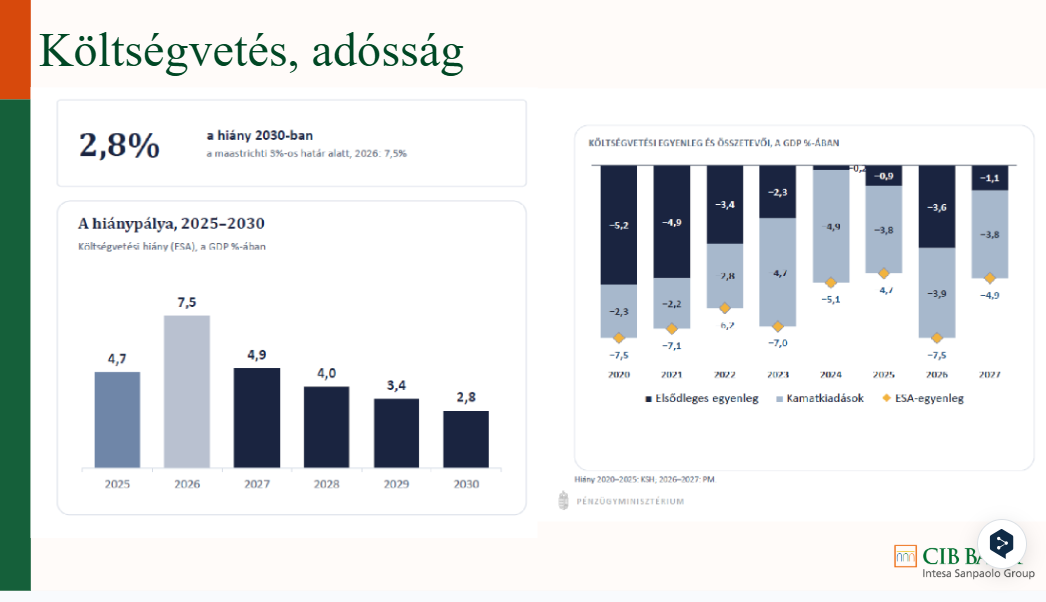
A vezető elemző szerint ez a cél teljesíthető, amennyiben a külső környezet nem romlik tovább drasztikusan, és megmarad a szigorú fiskális fegyelem.
Kockázatot elsősorban a kiadási oldalon tervezett, a GDP 1,5 százalékát kitevő lefaragás megvalósítása jelent, amely a koncessziós szerződések felülvizsgálatát, a korrupció visszaszorítását, valamint a közbeszerzési, marketing- és médiaköltések csökkentését érinti, hiszen egyes élő szerződések felmondása vagy átalakítása a gyakorlatban lassabban haladhat a papíron tervezettnél.
A költségvetésben ugyanakkor határozott elmozdulás látszik az igazságosabb közteherviselés irányába.
A középtávú pálya 2030-ra irányozza elő a 3 százalékos hiánycélt, ami azt jelenti, hogy a feltételek 2031-es értékelése után 2032-ben válik reálissá az euró bevezetése.
Trippon Mariann hangsúlyozta, hogy az euró ma a magyar gazdaság legfontosabb horgonya a vállalkozások és a gazdaságpolitika számára egyaránt, és ha az ország hitelesen halad ezen az úton, a piacok továbbra is támogatni fogják.
Szűk bázisú növekedés és óvatos jegybanki politika
A reálgazdaságban a korábbi évek stagnálása után idén már látható fordulat következik be: a CIB előrejelzése szerint a GDP idén 1,7 százalékkal, jövőre pedig 2 százalék feletti ütemben bővülhet.
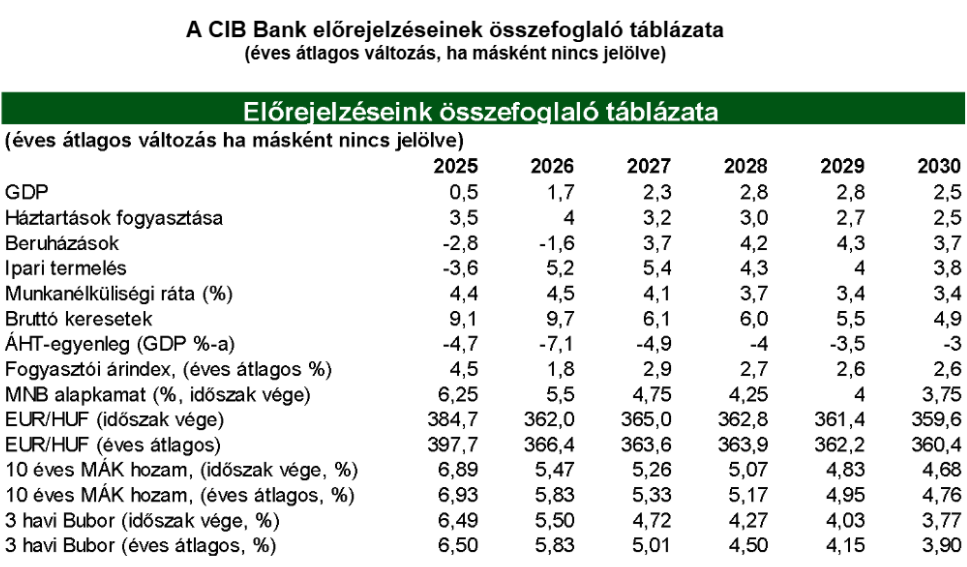
Felhasználási oldalon továbbra is a fogyasztás a növekedés fő motorja, míg termelési oldalon a mezőgazdaság gyengélkedését az ipar magára találása ellensúlyozza.
Az ipari termelés három év lejtmenet után idén mintegy 5 százalékkal nőhet, ugyanakkor a bővülés egyelőre szűk bázisú, mivel szinte kizárólag a járműgyártás (például az új BMW-kapacitások) és az AI-boomra sikeresen rácsatlakozó elektronikai és optikai szektor húzza, miközben más ágazatok továbbra is költségsokkokkal küzdenek.
A beruházások terén a választások körüli kivárás és az intézményi átmenet még az idei adatokat is visszahúzza, így ott csak jövőre várható alacsony egyszámjegyű élénkülés. Hosszabb távon az extenzív növekedési modell tartalékai kimerültek, ezért a felzárkózáshoz új növekedési modellre kell átállnia a gazdaságnak.
Az infláció a következő hónapokban – részben a jövedéki adók emelése miatt – még átmenetileg emelkedik, nyáron 3,5 százalék felett tetőzhet, jövőre pedig éves átlagban 3 százalék körül alakulhat.
Mivel a forint további jelentős erősödésére már nem számítanak, az élelmiszer- és energiaárak pedig kockázatot hordoznak, emellett az 5–6 százalékosra becsült bérdinamika (ami 2–3 százalékos reálbér-növekedést jelent) magasan tartja a szolgáltatások drágulását, a Magyar Nemzeti Banknak óvatosnak kell maradnia.
Az MNB adatvezérelt üzemmódban figyeli a külső környezetet, a javuló kockázati megítélést és a hosszú távon 2,5 százalékra csökkentett inflációs célt.
A banki elemzők szerint a friss jegybanki kommunikáció alapján decemberben még megvan az esélye egy 25 bázispontos kamatcsökkentésnek, jövőre pedig folytatódhat a lassú monetáris normalizálás, amelynek eredményeként 2027 végére 4,5 százalékos alapkamatot vár a CIB Bank.