A magyar gazdasági elit és a vagyontervezési szakma fordulóponthoz érkezett. A családi vagyonok átörökítésének több mint három évtizedes gyakorlatát egyszerre alakítja át a generációváltás természetes folyamata, a bizalmi vagyonkezelés (BVK) intézményének szigorodó szabályozása, valamint az egymilliárd forint feletti vagyonok adóztatásának lebegtetése. A szektor legfőbb szakértői, tanácsadói és privátbankárai szerint a magyar milliárdosok reakciói a heves érzelmi kitörésektől az átgondolt szerkezetátalakításokig terjednek, ám a piaci átrendeződés elkerülhetetlen.
A Blochamps Capital pénzügyi tanácsadó cég éves nagy Privátbankári és Vagyonkezelői konferenciáján központi helyet kapott a tervezett vagyonadó és a Bizalmi Vagyonkezelés (BVK) intézményének változása.
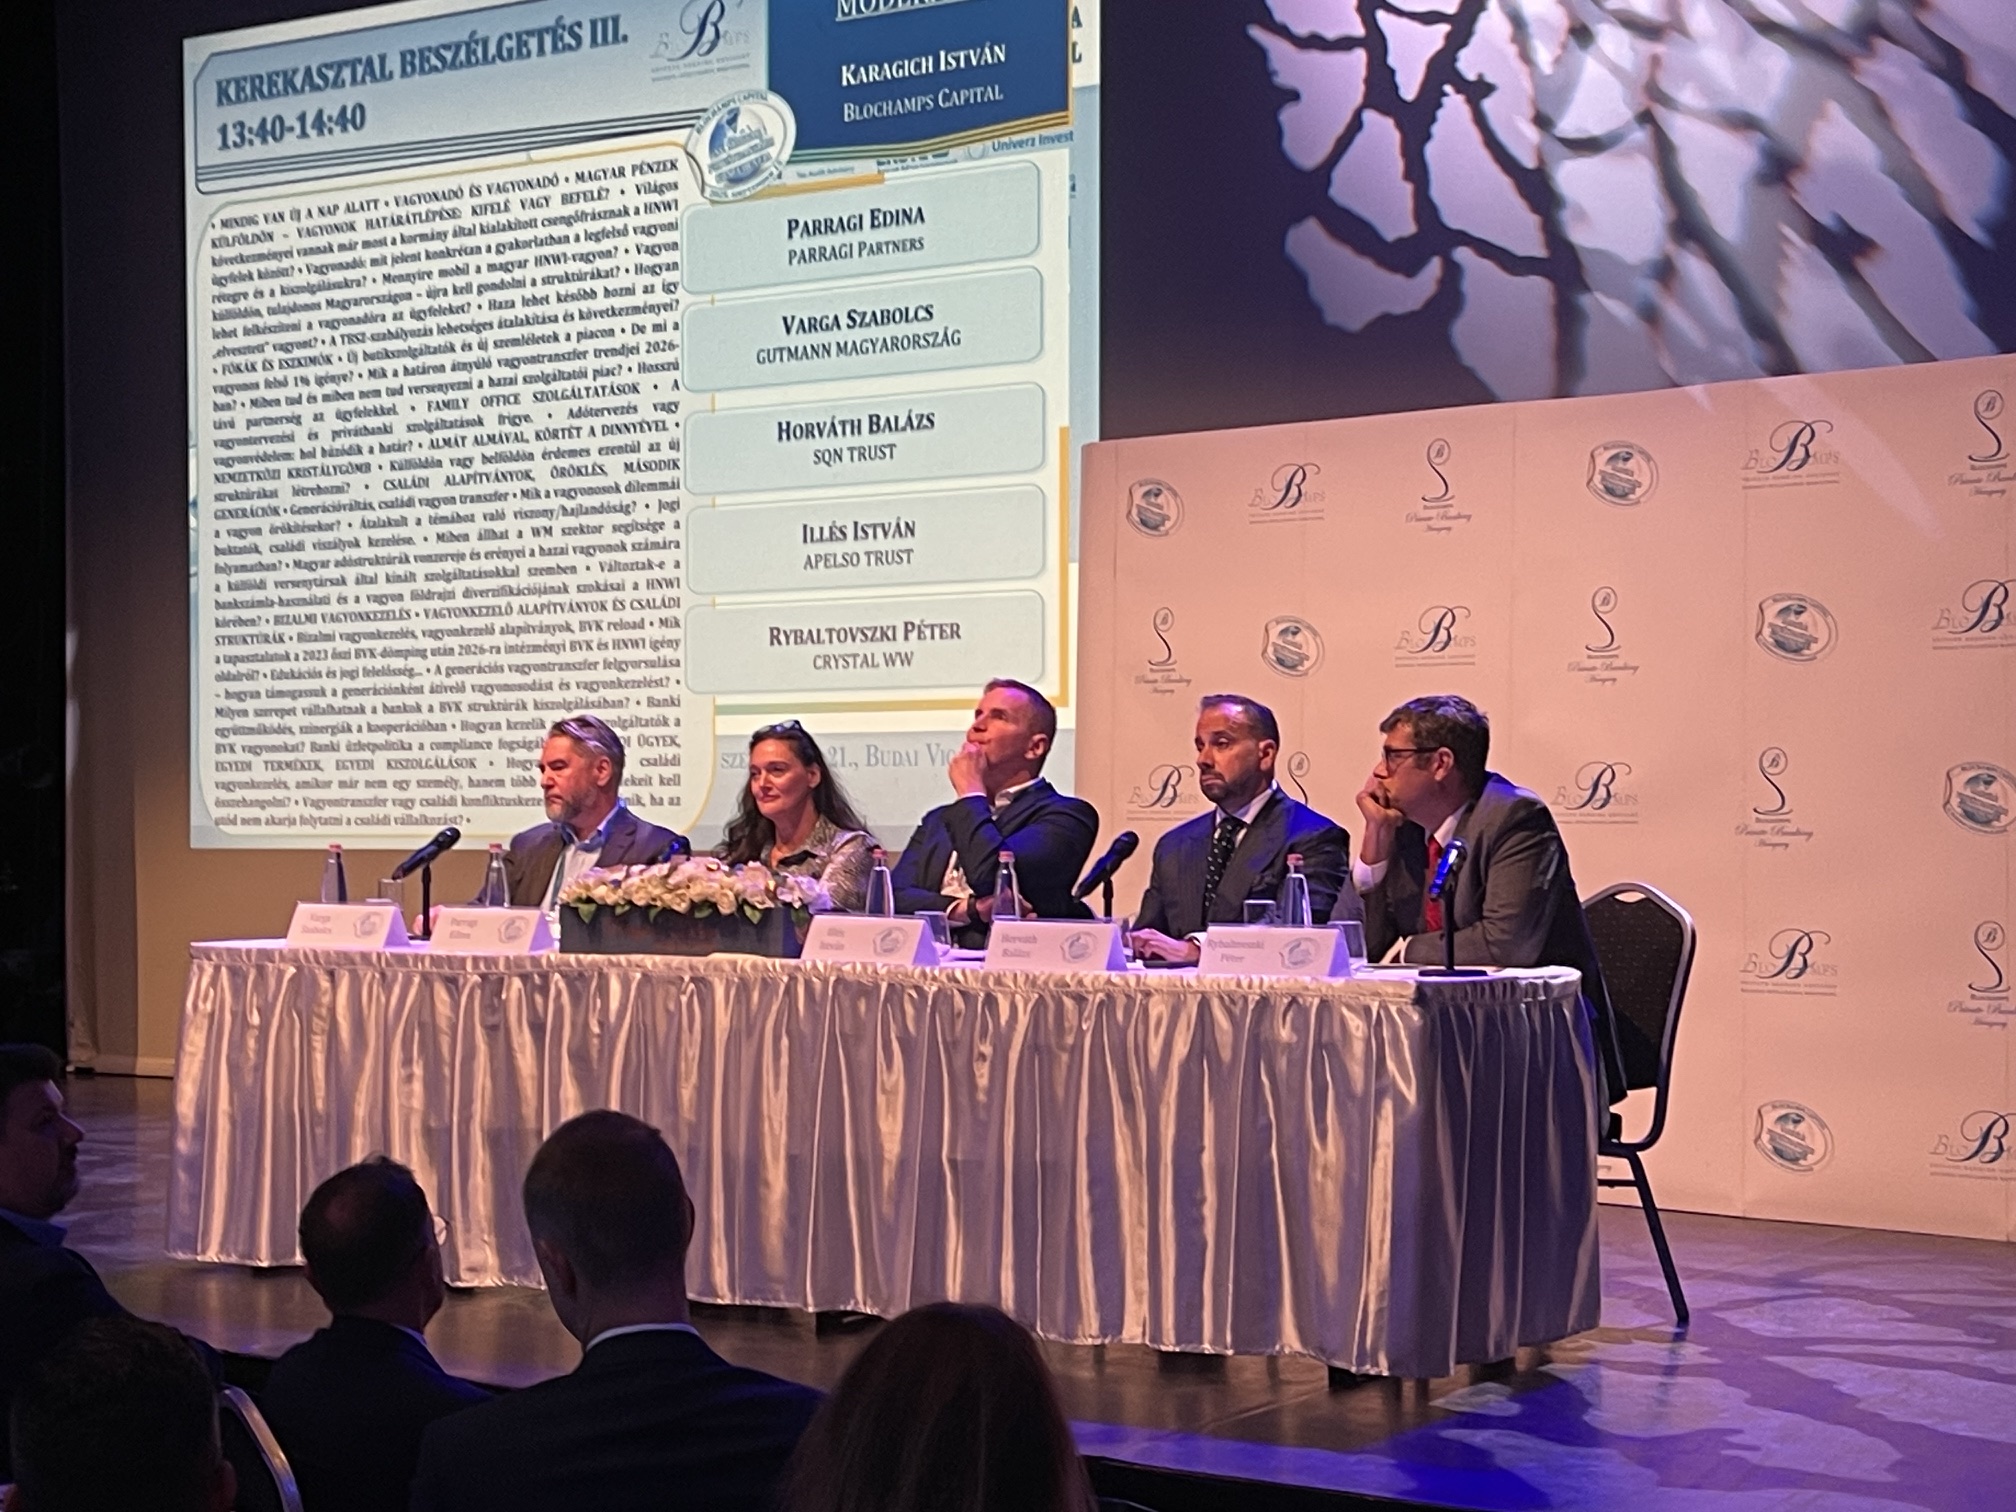
Nyugat-Európában a vagyonos családok az ötven százalékának van utódlási terve, és nagyjából negyven százalékának van úgynevezett családi tanácsa is – hangsúlyozta Illés István az Apelso Trust partnere. Ettől azért Magyarország még nagyon messze van.
A bizalmi vagyonkezelés a 2014-es hazai bevezetése óta eltelt időszakban jelentős utat járt be. 2023-ig gyakorlatilag egyik nap betette a vagyont a vállalkozó, majd rá egy napra teljesen adómentesen kivehette. 2023-ban hoztak egy olyan szabályt, hogy a vagyonnak öt évig benn kell maradnia, és ez után lehet hozzájutni adómentesen. Most pedig minden BVK-ra NAV-os átvilágítás vár. Az intézmény tehát átalakul.
A piacon jelenleg nagyjából 2000 és 2200 közötti BVK-struktúra működik, amelynek döntő többségét, mintegy 90 százalékát az úgynevezett családi vagyonkezelések teszik ki, ahol maga a család a vagyonkezelő míg a professzionális szolgáltatók csupán a szektor 10 százalékát fedik le – ismertette az adatokat Illés István az Apelso Trust partnere.
Horváth Balázs az SQN Trust igazgatóság tagja szerint az intézménnyel szembeni változtatás jogos, de sok olyan embert visszatart a BVK létrehozásától, akinek ez lett volna legjobb megoldás vagyonának kezelésére, mivel túlzottan előtérbe került a jogintézmény, egyszerűen félnek tőle, ez pedig nem jó.
Saját felméréseik szerint a családi struktúrák létrejöttében korábban meghatározó volt az adóoptimalizálási szándék: a piaci felmérések alapján az alapítások mintegy 56 százalékánál ez kiemelkedő szempontként, 20 százalékánál pedig kizárólagos okként szerepelt. Remélik, hogy a szabályozás tisztázása után egy nyugodtabb időszak jön el a BVK-k esetében.
Parragi Edina a Parragi & Partners ügyvédi iroda alapítója szerint a bizalmi vagyonkezelés az utódlástervezés fontos, de nem egyedülálló eszköze. Úgy látja a létrejött BVK-k 15 százalékánál valójában nem is lett volna szükség ilyen komplex struktúrára, ott egy egyszerűbb jogi intézmény is elegendőnek bizonyult volna.
Parragi szerint a vagyonkezelési intézmények használatát és sikerét gyökeresen befolyásolja a családon belüli generációs szakadék. Magyarországon a vagyonos réteg jelenleg három jól elkülöníthető generációra tagozódik, amelyek teljesen eltérő gondolkodásmódot képviselnek. A rendszerváltás és a privatizáció után céget alapító legidősebb korosztályt erős birtoklási vágy és érzelmi kötődés jellemzi a megdolgozott vagyonelemekhez, különösen az ingatlanokhoz és műkincsekhez. Ebben a körben továbbra is döntő a patriarchális családi berendezkedés, ahol a döntési jogkörök megosztása rendkívül nehézkes. Az 50 pluszosok második generációja már nyitottabb a modern struktúrákra, de a régi berögzült minták alapján még keresi a kiskatukat. Ezzel szemben a huszonéves harmadik generáció már merőben más értékrendet követ: nyitottabbak az igazságosabb közteherviselésre, egyáltalán nem ragaszkodnak a szülők vagy nagyszülők által felhalmozott fizikai vagyontárgyakhoz, és merőben más eszközökben gondolkodnak.
A generációs konfliktusok mellett komoly jogi csapdákat rejt a házastársi vagyonközösség kezelése is. Gyakori hiba, hogy az egyik házastárs a közös családi vagyont teszi be a BVK-ba. Mivel a vagyonrendeléssel a vagyontárgy tulajdonjoga a BVK-ra száll át, vagyis a házastársi közös vagyon megszűnik. Emiatt egy későbbi esetleges válás során szinte megoldhatatlan jogi és pénzügyi bonyodalmak keletkeznek. A helyzetet nehezíti, hogy a BVK viszonylag friss, alig több, mint tíz éves intézményi múltja miatt még hiányzik a stabil bírói joggyakorlat és a kidolgozott jogesetek rendszere.
Vagyonadó
A hazai vagyonosokat leginkább foglalkoztató kérdés jelenleg a lebegtetett vagyonadó.
Bár az ügyfelek körében heves érzelmi reakciókat vált ki a közeledő szabályozás, a tömeges külföldre költözés vagy az adóilletőség áthelyezése a várakozásokkal ellentétben elmarad.
Ennek hátterében a magyar gazdasági elit sajátos szerkezete áll. A magyar milliárdosok döntő többsége az országhoz kötődik, vállalkozásaik és kapcsolataik itthon termelnek értéket, nemzetközi szinten ritkábban tudnak hasonló sikereket elérni. A létérdekek központjának áthelyezése rendkívül bonyolult és költséges folyamat, ráadásul a kettős adóztatási egyezmények és a külföldi megélhetési költségek figyelembevételével a kalkulációk ritkán mutatnak kedvezőbb képet, mint a várható hazai adóteher.
Rybaltovszki Péter a Cristal WW ügyvezetője szerint azonban a fiatalabb gazdag generáció igenis akár elmegy külföldre, sokkal könnyebben mozdul, vált országot.
Abban nagyrészt egyetértettek a szakértők, hogy a legfelső, több tízmilliárdos vagyonnal rendelkező szűk rétegnél esetleg a vagyon kicsatornázása előfordulhat.. Ezzel szemben a vagyonadónak kitett leginkább sérülékeny csoportot az a nagyjából 10-12 ezer fős középréteg alkotja, amely 3-4 milliárd forintos vagyonnal bír. Nekik a vállalkozásuk képezi a vagyonuk gerincét, nem tudják felhalmozott likviditásból folyamatosan fizetni az új terhet, és az ő elmozgatásuk sem reális, így ők fogják a leginkább megérezni az új adóterheket. Miközben valószínűleg nem ők voltak a kormány legfontosabb célcsoportja az új adónemmel.
Varga Szabolcs a Gutmann Magyarország vezetője azonban úgy látja, hogy az általuk kezelt 300 család esetében alig 3-5-nél merült fel az elköltözés, mint elvi lehetőség. Ezen kívül a vagyonadó kapcsán fontos kimondani, hogy az egy kegyelmi állapot volt, hogy eddig nem kellett semmilyen ilyen jellegű terhet fizetni. Felül kell emelkedni a konkrét szabályon és össztársadalmi szinten nézni az elvonások szerkezetét. Be kell fizetni azt az egy százalékot.
A szakértők egybehangzó véleménye szerint a vagyonkezelés, a Family Office struktúrák és a vagyonadózás kérdése egyben társadalmi érettségi teszt is. Egy működő adórendszerben a vagyonos réteg akkor fizeti be szívesen a közterheket, ha látja az adóforintok okszerű elköltését és azzal társadalmilag azonosulni tud. A magyar piacon elindult tanulási folyamat lassan, de feltartóztathatatlanul halad a nyugat-európai minták felé: a családi alkotmányok, a családi tanácsok és a tudatos utódlási tervek fokozatosan átveszik a korábbi berögződések helyét, még ha a folyamatot hirtelen szabályozási és adózási hullámok kísérik is.
Varga Szabolcs szerint ugyanakkor a családi dinamikák kezelésére nincs eléggé felkészülve az ágazat, és ezt nem lehet csak jogi és bankári eszközökkel kezelni. Ebben egy szakmai hiány van Magyarországon, enélkül viszont nem lesznek jó Family Office megoldások.